
Кажется очевидным: чем больше легковых автомобилей продается в стране, тем больше автовозов нужно, чтобы перевезти их от завода до дилера. Логика железная. Но цифры говорят об обратном.
Мы проанализировали статистику за 26 лет, посчитали корреляцию, изучили, как она менялась по годам, и сделали прогноз до 2030 года. Вывод: эти два рынка связаны гораздо меньше, чем принято думать.
Мы проанализировали статистику за 26 лет, посчитали корреляцию, изучили, как она менялась по годам, и сделали прогноз до 2030 года. Вывод: эти два рынка связаны гораздо меньше, чем принято думать.
Динамика: обвал 2012–2016 годов
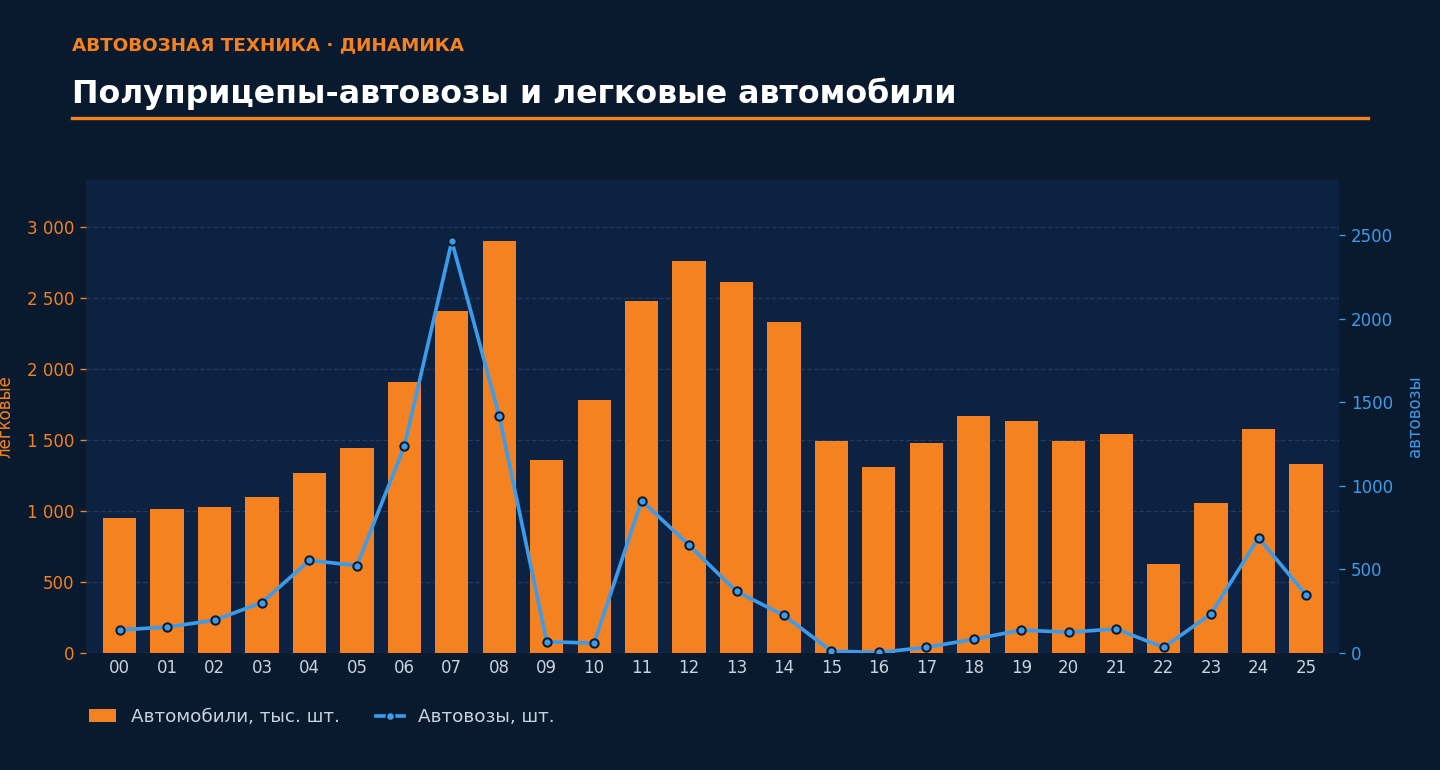
Посмотрите на общую картину. Совместили продажи легковых автомобилей (в тыс. шт.) в столбцах, а выпуск полуприцепов-автовозов обозначили линией.
В начале двухтысячных оба рынка росли синхронно. А в 2006–2008 годах случился настоящий бум: авторынок вырос с 1,9 до 2,9 млн машин в год, а рынок автовозов сделал рывок с 500 до 2 500 штук. В те годы в стране фактически с нуля создавался современный парк техники для перевозки автомобилей. В кризис 2008-2009 годов и автомобильный рынок, и автовозы начали падение. Автомобильный рынок начал восстановление уже с 2010 года, а автовозы начали расти с 2011 года, правда рост был недолгим.
В 2012-2016 годах начинается фаза спада от 2,76 млн машин до 1,4 млн. В это время автовозы практически обнуляются.
Парк автовозов, купленный в 2006–2008 годах, был еще свежим. Технике было всего по 5–7 лет, она отлично работала, и покупать новую не было никакого смысла. А обновление парка усложнилось из-за первой волны санкций, скачков валютных курсов.
И только в 2024 году автовозы делают резкий скачок: с 233 до 688 штук. И вот здесь начинается самое интересное.
Корреляция: почему связь нестабильна
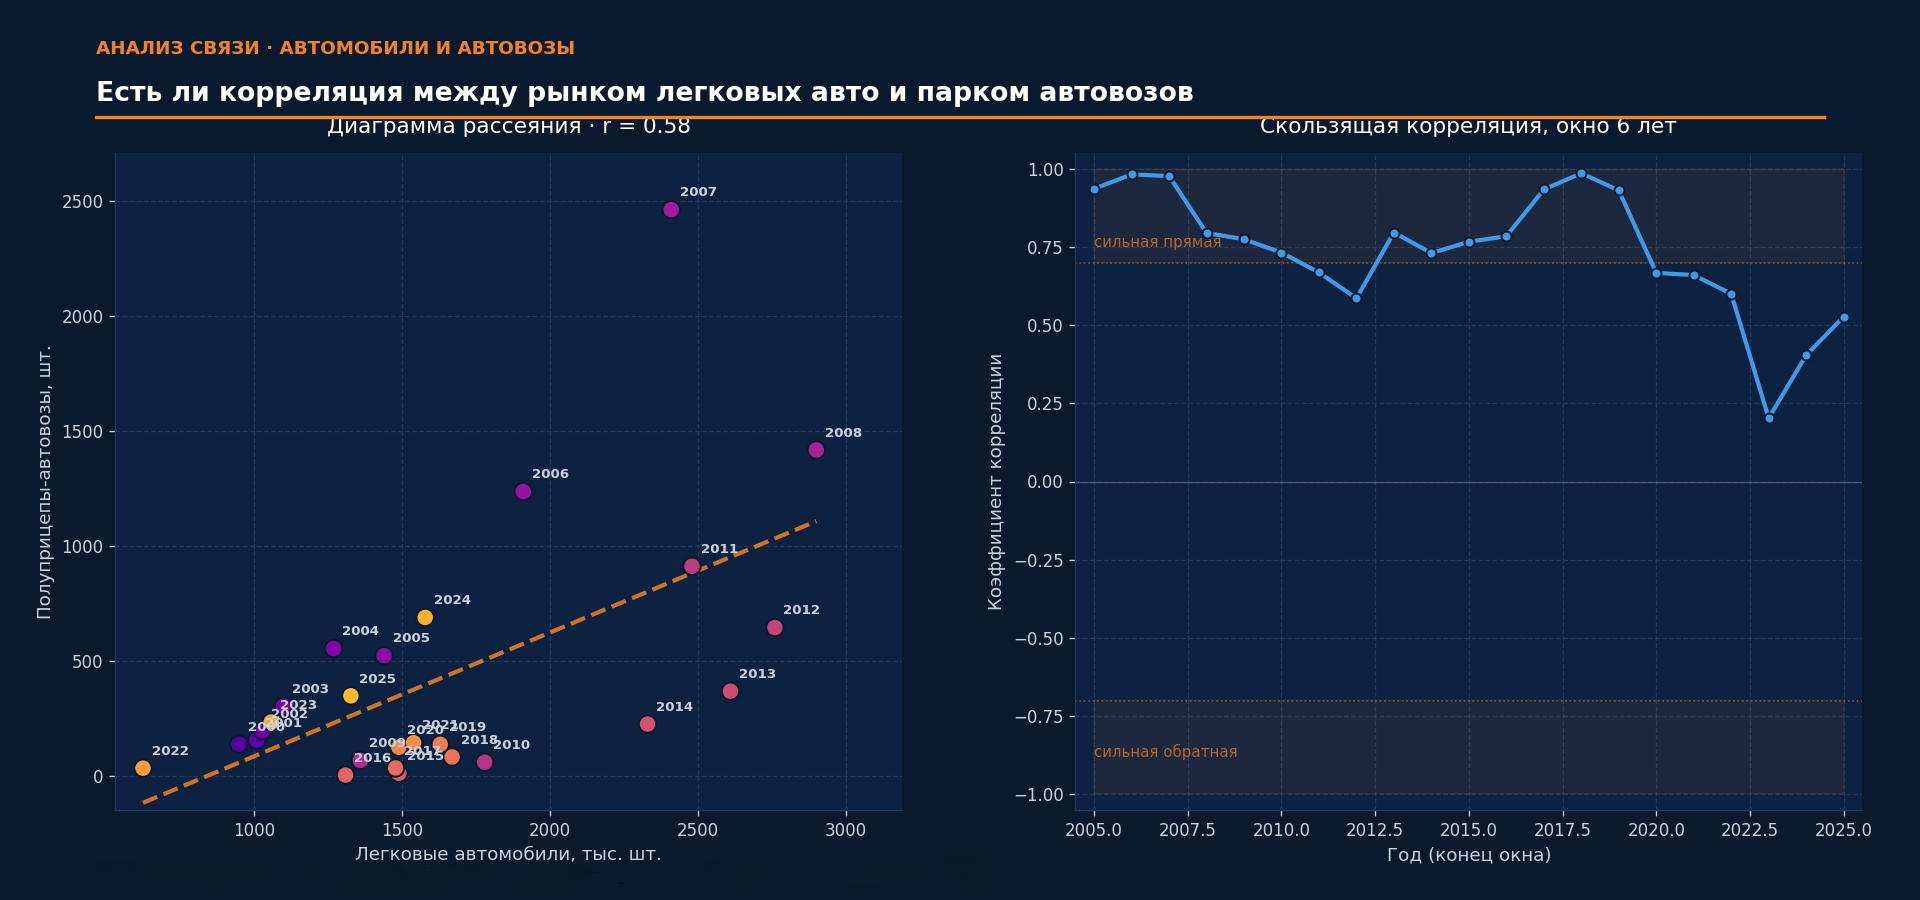
Мы посчитали коэффициент корреляции Пирсона. Он составил 0,58. Это умеренная связь. Если перевести на простой язык: динамика рынка автомобилей объясняет только треть колебаний рынка автовозов. Остальные две трети — это другие факторы.
Чтобы понять, как эта связь менялась во времени, мы построили график скользящей корреляции с окном в 6 лет.
Смотрите, что происходит:
Самое важное — это 2024–2025 годы. На первый взгляд кажется, что раз автовозы в 2024-м выросли, то и связь должна восстановиться. Но график показывает: корреляция сейчас составляет всего 0,30–0,40. До пиков прошлых лет ей далеко.
Почему? Потому что рынки восстанавливаются по-разному. Автомобили растут плавно, а автовозы — скачком. Рост автовозов в 2024 году — это не реакция на авторынок. Это начало новой волны обновления парка.
Чтобы понять, как эта связь менялась во времени, мы построили график скользящей корреляции с окном в 6 лет.
Смотрите, что происходит:
- 2002–2007: корреляция почти 0,95. Рынки росли вместе, связь была идеальной.
- 2007–2012: падение до 0,58. Авторынок на пике, а автовозы падают. Первый серьезный разрыв.
- 2014–2019: связь снова растет до 0,98. Парк начал стареть, и автовозы снова понадобились.
- 2018–2023: резкое падение до 0,20. Санкции и кризис 2022 года практически обнулили связь.
Самое важное — это 2024–2025 годы. На первый взгляд кажется, что раз автовозы в 2024-м выросли, то и связь должна восстановиться. Но график показывает: корреляция сейчас составляет всего 0,30–0,40. До пиков прошлых лет ей далеко.
Почему? Потому что рынки восстанавливаются по-разному. Автомобили растут плавно, а автовозы — скачком. Рост автовозов в 2024 году — это не реакция на авторынок. Это начало новой волны обновления парка.
Прогноз: окно возможностей 2027–2029
Если связь с авторынком слабая, то на что смотреть? На возраст парка.
По нормативам полуприцепы амортизируются за 7–10 лет. На практике перевозчики эксплуатируют их 10–15 лет, а при хорошем уходе — до 20 лет. Именно этот разрыв и создает волны закупок.
В наших данных вторая волна началась через 16–18 лет после пика 2006–2008 годов. И пик этой волны придется на 2027–2029 годы.
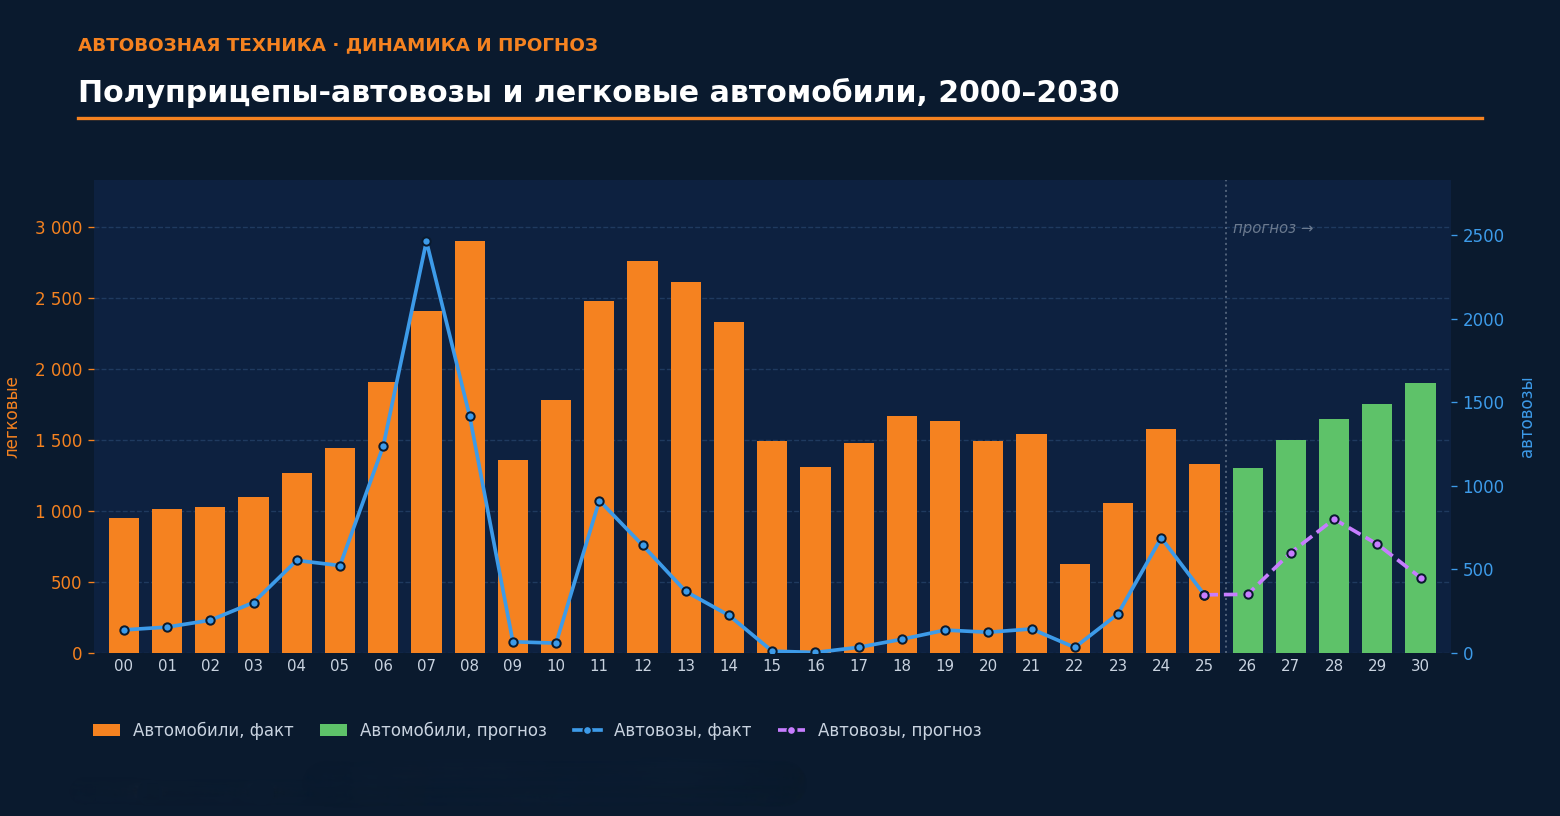
Вот как выглядит базовый сценарий:
Важный нюанс: точный год пика зависит от ключевой ставки. Если деньги подешевеют быстрее, перевозчики начнут закупаться уже в 2027-м. Если ставка останется высокой — пик сдвинется на 2029–2030 и будет ниже — около 500–600 единиц.
По нормативам полуприцепы амортизируются за 7–10 лет. На практике перевозчики эксплуатируют их 10–15 лет, а при хорошем уходе — до 20 лет. Именно этот разрыв и создает волны закупок.
В наших данных вторая волна началась через 16–18 лет после пика 2006–2008 годов. И пик этой волны придется на 2027–2029 годы.
Вот как выглядит базовый сценарий:
- 2026 год: Автомобили — 1,3 млн. Автовозы — около 350 штук. Ставка ЦБ еще высокая, перевозчики осторожничают.
- 2027–2028 годы: Автомобили — 1,5–1,65 млн. Автовозы — пик волны обновления, около 800 единиц техники в год. Ставка снижается, а техника 2006–2008 годов достигает предельного возраста.
- 2029–2030 годы: Автомобили — 1,75–1,9 млн. Автовозы — плавное затухание до 400–500 штук. Основная часть парка обновлена, рынок возвращается к простому воспроизводству.
Важный нюанс: точный год пика зависит от ключевой ставки. Если деньги подешевеют быстрее, перевозчики начнут закупаться уже в 2027-м. Если ставка останется высокой — пик сдвинется на 2029–2030 и будет ниже — около 500–600 единиц.
- Связь между рынками есть, но она нестабильна. Сейчас корреляция ослабла до 0,30–0,40. Рост продаж автомобилей сам по себе не гарантирует роста спроса на автовозы.
- Автовозы живут своим циклом. Их покупают не под текущие продажи машин, а под износ существующего парка. Этот цикл длиной 15–20 лет.
- Впереди окно возможностей. С 2027 по 2029 год рынок автовозов ждет волна обновления. Пик — около 800 машин в год.
Для перевозчиков это означает, что в ближайшие два года стоит внимательно следить за условиями лизинга и готовиться к обновлению парка. А для производителей — это шанс занять освободившуюся нишу.